Плата за негативное воздействие рассчитывается по простой формуле: объём воздействия умножается на ставку и на коэффициенты. Ставки утверждаются Правительством и ежегодно индексируются, объём предприятие считает само, а вот коэффициенты способны изменить итоговую сумму в двадцать пять и в сто раз. Именно они, а не ставки, определяют, будет плата рутинным расходом или неприятным сюрпризом.
Разбираем, какие коэффициенты применяются, за что именно они начисляются и какие из них можно снять законными действиями.
| Элемент | Что означает |
|---|---|
| Платёжная база | Масса выбросов, сбросов, размещённых отходов за отчётный период |
| Ставка платы | Утверждается Правительством по каждому веществу и классу отходов |
| Коэффициент индексации | Применяется ежегодно к базовым ставкам |
| Коэффициент за особый статус территории | Двойная ставка для особо охраняемых природных территорий |
| Стимулирующие коэффициенты | От 0 до 100 в зависимости от соблюдения нормативов |
Дополнительные коэффициенты к ставкам платы установлены на период 2026–2030 годов — это плановая индексация, заложенная заранее на несколько лет вперёд.
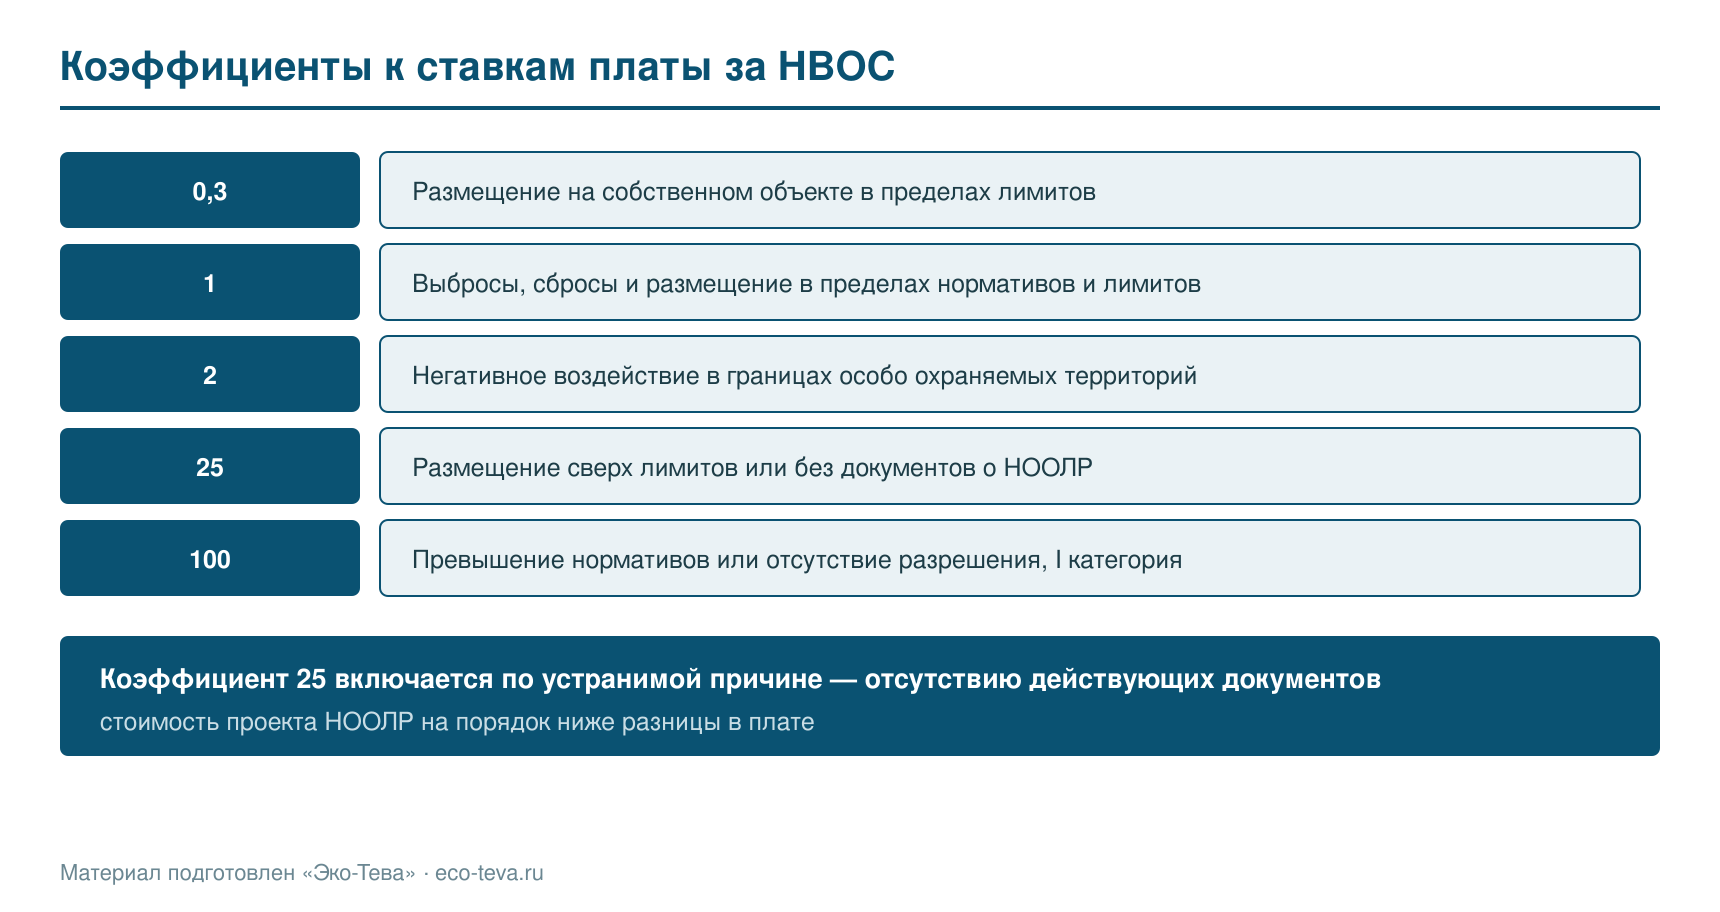
Коэффициент 25 применяется к массе отходов, размещённых сверх установленных лимитов. Также он применяется, когда у предприятия отсутствуют документы, подтверждающие нормативы образования отходов и лимиты на их размещение.
Вторая ситуация встречается чаще первой. Предприятие размещает отходы в разумных объёмах, но проект НООЛР не разработан, просрочен или не охватывает часть видов отходов. Формально лимита нет — значит, весь объём считается сверхлимитным.
Эффект нагляден на простом примере: при плате в 200 тысяч рублей за год отсутствие документов превращает её в 5 миллионов. Стоимость разработки проекта НООЛР при этом на порядок ниже разницы.
Для объектов III категории коэффициент 25 применяется также к выбросам и сбросам в пределах временно разрешённых — то есть в ситуации, когда предприятие работает по временным показателям, а не по нормативам.
Коэффициент 100 применяется к объектам I категории при превышении технологических нормативов, временно разрешённых выбросов и сбросов, показателей ранее полученных разрешений, а также при отсутствии разрешительных документов вовсе.
Это самый жёсткий множитель в системе, и он адресован конкретной ситуации: крупный объект работает без КЭР либо превышает установленные ему показатели. Экономика выстроена так, чтобы плата за сверхнормативное воздействие была заведомо дороже модернизации.
| Ситуация | Коэффициент |
|---|---|
| Выбросы и сбросы в пределах нормативов | 1 |
| Размещение отходов в пределах лимитов | 1 |
| Размещение сверх лимитов или без документов о НООЛР | 25 |
| Выбросы и сбросы в пределах временно разрешённых, III категория | 25 |
| Превышение нормативов или отсутствие разрешения, I категория | 100 |
При негативном воздействии в границах особо охраняемых природных территорий плата исчисляется по двойной ставке. Коэффициент применяется к расположению объекта, а не к характеру деятельности.
Проверять это стоит специально: границы ООПТ регионального и местного значения меняются, и объект, построенный вне охраняемой территории, может оказаться в её границах после расширения. Сведения содержатся в ЕГРН и в региональных реестрах ООПТ.
С 1 сентября 2026 года расположение в границах ООПТ учитывается и при категорировании объектов НВОС по новым критериям — то есть один и тот же факт влияет и на категорию, и на размер платы.
Система содержит и обратный набор множителей — стимулирующие коэффициенты ниже единицы. Они применяются, когда предприятие направляет отходы на переработку, а не на захоронение.
Коэффициент 0 — при размещении отходов IV и V классов, которые образовались при утилизации ранее размещённых отходов. Плата не начисляется вовсе.
Коэффициент 0,3 — при размещении отходов на собственных объектах размещения в пределах установленных лимитов. Объект при этом должен быть внесён в государственный реестр объектов размещения отходов.
Коэффициенты 0,5 и 0,67 — при размещении отходов, образовавшихся в результате обезвреживания отходов более высоких классов опасности.
Логика набора прозрачна: чем глубже переработка и чем меньше опасность конечного остатка, тем ниже плата. Для предприятий, у которых есть собственные мощности обезвреживания или утилизации, это прямой финансовый аргумент в пользу их загрузки.
Отдельный механизм — зачёт затрат на мероприятия по снижению негативного воздействия. Расходы на мероприятия из установленного перечня уменьшают сумму платы в пределах её размера.
Условия зачёта жёсткие и оформляются заранее.
Мероприятие должно входить в утверждённый перечень и быть включено в план мероприятий предприятия — программу повышения экологической эффективности, план мероприятий по охране окружающей среды либо программу производственного экологического контроля в соответствующей части.
Затраты должны быть фактически понесены в отчётном периоде и подтверждены документами: договорами, актами, платёжными поручениями.
Результат должен быть измерим — снижение массы выбросов, сбросов или объёма размещаемых отходов.
Задним числом эта схема не работает. Мероприятие, выполненное вне плана, к зачёту не принимается, каким бы полезным оно ни было.
Действия, которые влияют на плату за 2026 год, нужно завершить в 2026 году — в марте следующего останется только считать.
Проверить срок действия документов, подтверждающих нормативы и лимиты. Просроченный НООЛР — это коэффициент 25 на весь объём размещения.
Сверить расположение объектов с границами особо охраняемых природных территорий.
Проверить, внесены ли собственные объекты размещения отходов в ГРОРО — без этого коэффициент 0,3 не применяется.
Сопоставить фактические выбросы и сбросы с установленными нормативами, чтобы понимать риск применения повышающих коэффициентов заранее.
Собрать документы по природоохранным мероприятиям и убедиться, что они включены в соответствующий план.
Коэффициенты определяют размер годовой платы, но вносится она в течение года — авансовыми платежами до 20 апреля, 20 июля и 20 октября, с итоговым расчётом до 1 марта следующего года. Субъекты малого и среднего предпринимательства авансы не платят.
Здесь возникает практическая сложность: авансы считаются от показателей предыдущего года, а коэффициенты применяются по фактическим обстоятельствам отчётного. Если в течение года истёк срок действия документов о нормативах и лимитах, авансы уплачивались по обычной ставке, а итоговый расчёт придёт с коэффициентом 25.
Разница доначисляется единовременно, и для предприятия с существенными объёмами размещения это ощутимая сумма, не заложенная в бюджет. Выбор способа расчёта авансов и возможность его изменения разобраны в материале про авансовые платежи за НВОС.
Предупредить ситуацию проще, чем исправить: срок действия проекта нормативов образования отходов и лимитов на размещение стоит контролировать наравне со сроком действия лицензий и разрешений. Общий порядок расчёта разобран в материале про плату за негативное воздействие.
Сумма платы за НВОС определяется не столько ставками, сколько коэффициентами. Коэффициент 25 включается при отсутствии действующих документов о нормативах и лимитах — то есть по причине, устранимой обычной проектной работой. Коэффициент 100 адресован объектам I категории, работающим без разрешения или с превышением. Понижающие коэффициенты и зачёт затрат на природоохранные мероприятия работают только при заранее оформленных документах.
Если нужно проверить корректность расчёта платы, разработать проект НООЛР или оформить зачёт затрат на природоохранные мероприятия, специалисты «Эко-Тева» помогут с этой задачей.
 Экологический сбор для производителей: обязанности…
 Экологический надзор в 2026: мораторий и профвизит…
 Биотестирование отхода 5 класса опасности
 Экологическое страхование в России: что покрывает …
 ©EcoTeva, 2026.


