Норматив утилизации упаковки в 2026 году составляет 75% от массы выпущенной в обращение продукции. С 1 января 2027 года он достигает 100%. Это не плавный рост, а финальная ступень: с этого момента любая упаковка, выпущенная на рынок, должна быть либо утилизирована, либо оплачена экологическим сбором в полном объёме.
До конца 2026 года остаётся время подготовиться — заключить договоры, обеспечить фактическую утилизацию и получить акты, датированные текущим годом. Разбираем, что означает переход к 100% и какие решения принимаются сейчас, а не весной 2027 года.
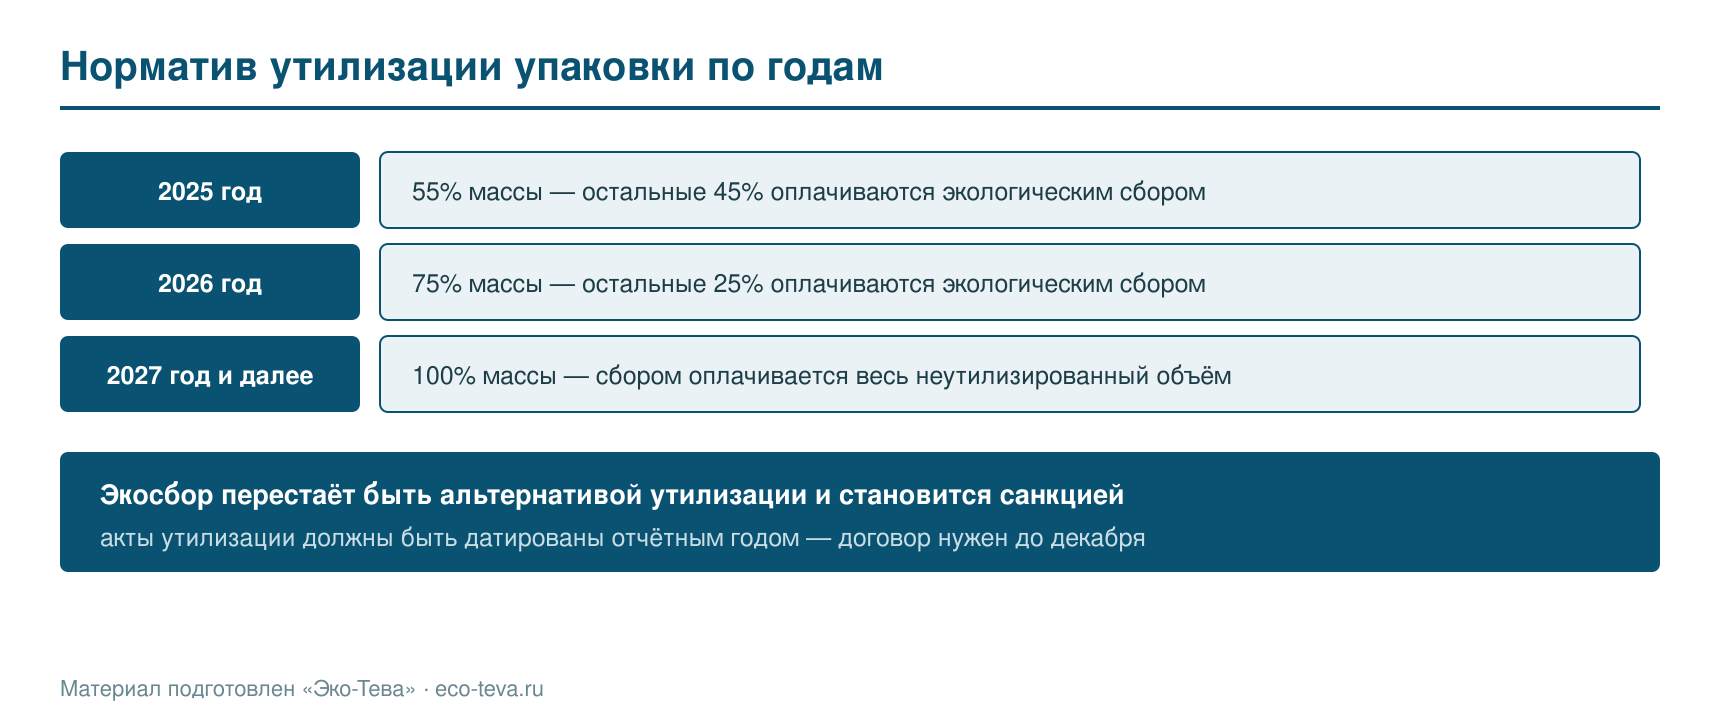
| Год | Норматив утилизации упаковки | Что оплачивается сбором |
|---|---|---|
| 2025 | 55% | Остальные 45% массы |
| 2026 | 75% | Остальные 25% массы |
| 2027 и далее | 100% | Весь неутилизированный объём |
Логика реформы в том, что экологический сбор перестаёт быть альтернативой утилизации и становится санкцией за её отсутствие. При нормативе 55% предприятие могло сознательно платить за половину объёма и считать это приемлемым расходом. При 100% такая стратегия становится дорогой: базовые ставки сбора повышены, а неисполнение влечёт трёхкратный штраф.
Самостоятельная утилизация. Предприятие обеспечивает переработку упаковки — своими мощностями либо по договору с утилизатором. Ключевое условие: утилизатор должен быть включён в реестр. Акты от организации, которой нет в реестре, к зачёту не принимаются.
Уплата экологического сбора. Расчёт по формуле: масса упаковки, умноженная на норматив, умноженная на ставку сбора для соответствующей группы. Базовые ставки в 2026 году увеличены на 8% относительно предыдущего года.
Выбор между двумя путями — это расчёт, а не принцип. Считать нужно заранее, потому что смена решения в марте уже невозможна: акты утилизации должны быть датированы отчётным годом.
Отчётность за 2026 год подаётся до 15 апреля 2027 года, экологический сбор уплачивается в тот же срок. Но акты утилизации должны относиться к 2026 году.
Отсюда практическое следствие, которое регулярно упускают: договор с утилизатором нужно заключить и исполнить в текущем году. Заключить его в феврале 2027 года и закрыть обязательство за 2026 год нельзя.
| Период | Действие |
|---|---|
| Сентябрь – октябрь 2026 | Предварительный расчёт массы упаковки за год |
| Октябрь – ноябрь 2026 | Решение: утилизировать или платить сбор |
| До декабря 2026 | Заключение договора с утилизатором из реестра |
| До 31 декабря 2026 | Фактическая утилизация, получение актов |
| До 15 апреля 2027 | Отчётность и уплата сбора по остатку |
Расчёт ведётся по массе упаковки, выпущенной в обращение на территории России за отчётный год. Для производителей это упаковка произведённых товаров, для импортёров — упаковка ввезённой продукции.
Наиболее частые ошибки в расчёте базы связаны с тем, что упаковка учитывается не полностью.
Многослойная и комбинированная упаковка. Учитывается по каждому материалу отдельно, если слои разделимы, либо по преобладающему материалу — в зависимости от группы.
Транспортная упаковка. Поддоны, стрейч-плёнка, гофрокороба — часть базы, хотя до потребителя они не доходят.
Вспомогательные элементы. Этикетки, крышки, дозаторы, прокладки. По массе немного, но при проверке расхождение видно.
Упаковка, использованная повторно. Требует документального подтверждения оборота, иначе учитывается как выпущенная в обращение.
При нормативе 100% единственный способ уменьшить платёж — уменьшить либо массу упаковки, либо ставку, по которой считается сбор.
Снижение массы. Пересмотр толщины материала, отказ от избыточных слоёв, изменение конструкции. Работает напрямую: база расчёта уменьшается.
Переход на перерабатываемые материалы. Ставка сбора зависит от пригодности упаковки к переработке. Мономатериальная упаковка, которую действительно принимают переработчики, обходится дешевле многослойной.
Реальная утилизация. При выполненном нормативе сбор не уплачивается вовсе. Для предприятий с крупными объёмами однородной упаковки договор с утилизатором обычно дешевле сбора.
Возвратная тара. Оборотная упаковка при документально подтверждённом обороте выводится из базы.
Все четыре решения принимаются на стадии разработки продукта или закупки упаковки, а не на стадии отчётности. Именно поэтому расчёт эффекта имеет смысл делать до запуска новой позиции в производство.
Непредставление или несвоевременное представление отчётности по РОП влечёт штраф для юридических лиц от 70 000 до 150 000 рублей. Представление отчётности в неполном объёме или с недостоверными данными — штраф в двукратном размере суммы экологического сбора, но не менее 250 000 рублей.
Неуплата экологического сбора в срок — штраф в трёхкратном размере неуплаченной суммы, но не менее 500 000 рублей.
Дополнительный фактор — автоматическая сверка. Данные отчётности сопоставляются со сведениями таможни по ввезённым товарам, системы маркировки и реестра утилизаторов. Занижение массы в отчёте выявляется сравнением, а не проверкой.
При нормативе, приближающемся к 100%, единственный устойчивый способ снизить платёж — работать с самой упаковкой, а не с отчётностью. Ставка экологического сбора зависит от того, насколько упаковка пригодна к переработке.
В расчёт закладывается несколько факторов: сложность извлечения материала из потока отходов, наличие в стране мощностей, способных его принять, и спрос на полученное вторичное сырьё. Мономатериальная упаковка выигрывает по всем трём. Механика разобрана в материале про коэффициенты перерабатываемости упаковки.
Из этого следует практический вывод для производства: выбор упаковки стал финансовым решением, и считать эффект нужно до запуска позиции, а не по итогам года. Замена многослойного материала на однослойный при одинаковой массе даёт разную сумму обязательства.
Вторая типичная развилка — кто именно отвечает за упаковку в цепочке поставок. Ситуации с давальческим сырьём, контрактным производством и переложением обязанности на покупателя разобраны отдельно: разделение ответственности в РОП. Если выбран путь фактической утилизации, контрагента нужно проверить по реестру утилизаторов.
Расчёт обязательства начинается с массы, и именно здесь возникает большинство ошибок. Данные приходится собирать из нескольких источников, ни один из которых не даёт готового ответа.
Для производителя основа — спецификации на упаковочные материалы и нормы расхода на единицу продукции. Умножение нормы на объём выпуска даёт массу по каждому виду материала. Проверить результат можно встречным счётом — по закупкам упаковки за год с поправкой на складские остатки.
Для импортёра основа — таможенные декларации и товаросопроводительные документы. Сложность в том, что в них фигурирует вес брутто и нетто, а нужна масса упаковки как разность. Для товаров с многослойной или комбинированной упаковкой разность приходится раскладывать по материалам.
Отдельно учитывается транспортная упаковка — поддоны, стрейч-плёнка, гофрокороба. До конечного потребителя она не доходит, но в базу расчёта входит.
Расхождение между заявленной массой и данными таможни или системы маркировки выявляется автоматически, поэтому расчёт должен быть воспроизводим по документам.
Норматив утилизации упаковки в 2026 году — 75%, с 2027 года — 100%. Экологический сбор из альтернативы превращается в санкцию за невыполнение обязанности. Решение о том, утилизировать или платить, нужно принять осенью: акты утилизации должны быть датированы отчётным годом, а договор с утилизатором из реестра заключён до декабря. Способы снижения обязательства лежат в конструкции упаковки и принимаются до запуска продукции, а не при подготовке отчёта.
Если нужно рассчитать обязательства по РОП за 2026 год и выбрать оптимальную схему их закрытия, специалисты «Эко-Тева» проведут расчёт и подготовят отчётность.
 Форма 2-ТП (отходы): кто сдаёт и с чем сверяют дан…
 Как определить категории объектов НВОС для вашей о…
 Законодательные требования к инвентаризации выброс…
 Экологические нововведения 2023
 Правила обращения с отходами. Сбор и утилизация от…
 СЗЗ Санитарно-защитная зона, что необходимо знать?
 ©EcoTeva, 2026.


