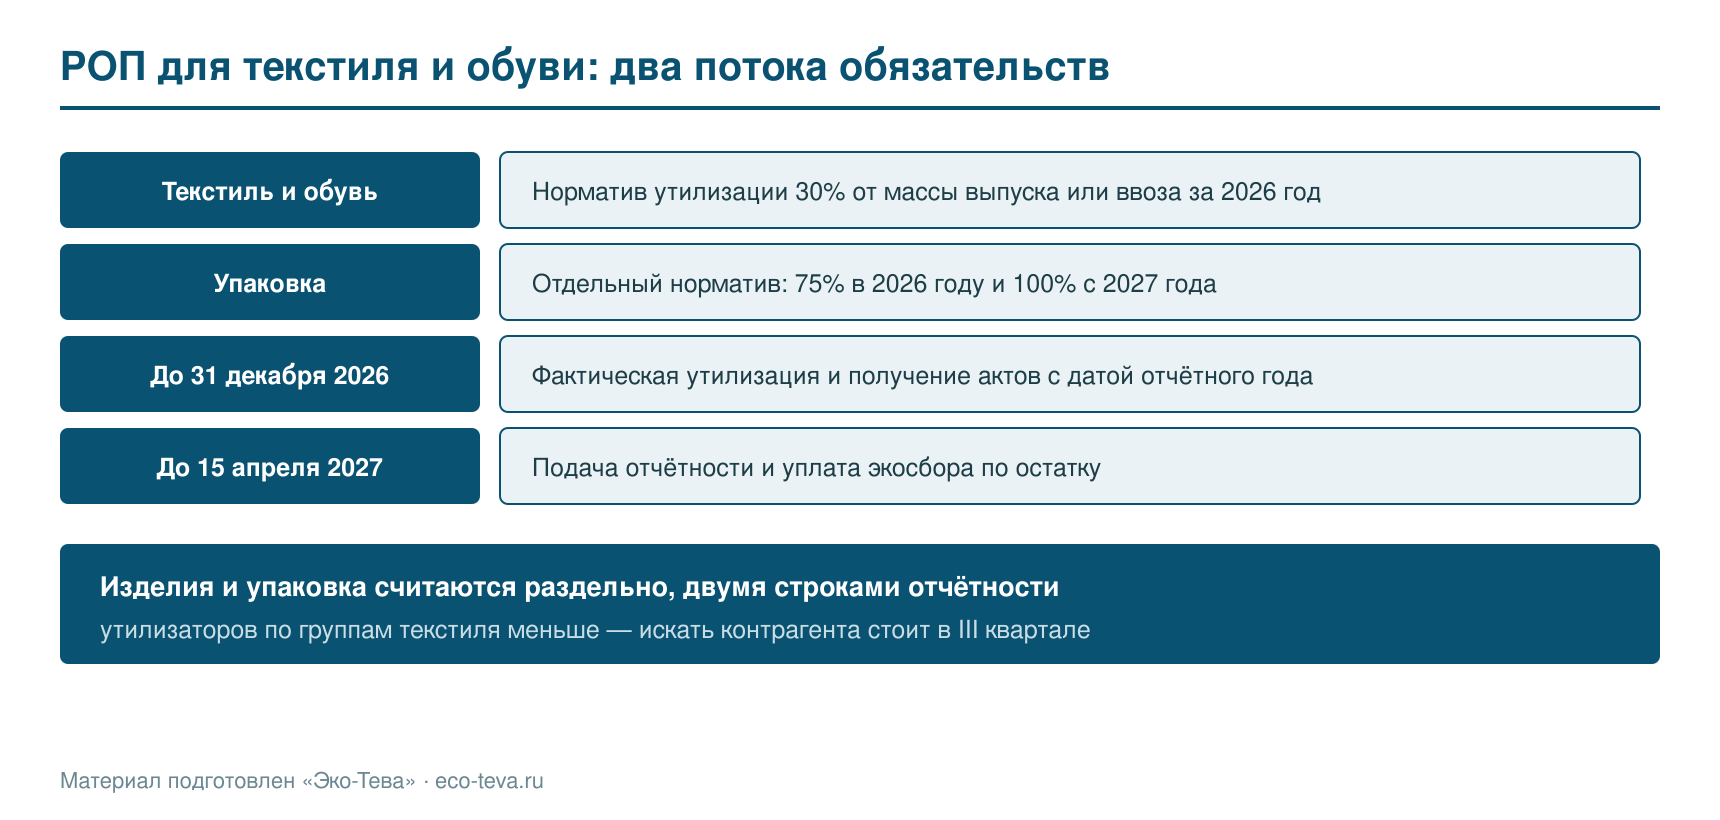
Текстиль и обувь вошли в систему расширенной ответственности производителей как самостоятельный поток. Норматив утилизации на 2026 год для этих групп составляет 30% от массы выпущенной в обращение или ввезённой продукции. Обязанность распространяется на производителей и импортёров — розничные продавцы, реализующие чужой товар, плательщиками не становятся.
Для отрасли это новая нагрузка с непривычной механикой: перерабатывающих мощностей по текстилю в стране немного, а обязанность считается по массе изделий, а не по упаковке. Разбираем, кто попадает под регулирование, как считается норматив и что нужно успеть в 2026 году.
| Участник рынка | Обязанность по РОП |
|---|---|
| Производитель одежды и текстильных изделий в России | Возникает по произведённой продукции |
| Импортёр текстиля и обуви | Возникает по ввезённой продукции |
| Оптовый и розничный продавец чужого товара | Не возникает |
| Производитель, работающий на давальческом сырье | Определяется условиями договора и тем, кто выпускает товар в обращение |
Для импортёров ориентиром служат товарные позиции ТН ВЭД: группы 50–63 охватывают текстиль и изделия из него, обувь регулируется отдельно в рамках группы 64. Точный перечень позиций, подпадающих под норматив, определяется утверждённым перечнем товаров — сверяться нужно по нему, а не по общему представлению об отрасли.
Отдельного внимания требует упаковка. Она учитывается самостоятельно и по своим нормативам: в 2026 году — 75%, с 2027 года — 100%. Предприятие, ввозящее одежду, несёт обязанность и по изделиям, и по упаковке, в которой они поставлены.
Расчёт прямой: масса выпущенной в обращение или ввезённой продукции за год умножается на норматив утилизации.
При массе ввезённого текстиля 200 тонн и нормативе 30% обязательство составляет 60 тонн, которые нужно либо утилизировать, либо оплатить экологическим сбором по ставке для соответствующей группы.
Сложность в исходных данных. Масса изделий не всегда очевидна: в таможенных документах фигурирует вес брутто и нетто, в учёте — количество единиц, в спецификациях — вес по артикулам. Для корректного расчёта нужна масса самих изделий без упаковки, и её приходится выводить отдельно.
Самостоятельная утилизация. Договор с организацией, включённой в реестр утилизаторов, по группам, соответствующим текстилю или обуви. Акты должны быть датированы отчётным годом.
Экологический сбор. Уплачивается по остатку невыполненного норматива. Базовые ставки в 2026 году повышены на 8%.
Особенность текстильного потока — ограниченность перерабатывающих мощностей. Утилизаторов с записью в реестре по этим группам заметно меньше, чем по бумаге, полимерам или стеклу. Это меняет тайминг: искать контрагента в декабре может оказаться поздно не из-за срока, а из-за отсутствия свободных мощностей.
| Срок | Действие |
|---|---|
| III квартал 2026 | Расчёт прогнозной массы выпуска или ввоза за год |
| IV квартал 2026 | Выбор схемы, поиск утилизатора по группам текстиля и обуви |
| До декабря 2026 | Заключение договора на утилизацию |
| До 31 декабря 2026 | Фактическая утилизация и получение актов с датой отчётного года |
| До 15 апреля 2027 | Подача отчётности и уплата экологического сбора по остатку |
Смещение любого этапа вправо ведёт к одному результату: обязанность закрывается сбором, а не утилизацией. Иногда это осознанное решение, но оно должно быть посчитанным, а не вынужденным.
Перечень позиций. Сверить свою номенклатуру с перечнем товаров, подлежащих утилизации. Часть ассортимента может под норматив не подпадать — например, отдельные технические текстильные изделия.
Массу изделий. Отделить массу товара от массы упаковки. Использование веса брутто завышает обязательство, использование количества единиц без пересчёта в массу делает расчёт непроверяемым.
Данные таможенных деклараций. Для импортёров это основной источник, с которым будут сверять. Отчётность по РОП сопоставляется со сведениями таможни — расхождение выявляется автоматически.
Разграничение с упаковкой. Два потока, два норматива, две строки в отчётности. Смешивание приводит к недостоверным данным, а это уже штраф в двукратном размере сбора.
Давальческие схемы. Кто именно выпускает товар в обращение, должно быть однозначно определено договором. Умолчание оборачивается тем, что обязанность не исполняет никто.
Непредставление или несвоевременное представление отчётности по РОП влечёт для юридических лиц штраф от 70 000 до 150 000 рублей. Отчётность в неполном объёме или с недостоверными данными — штраф в двукратном размере суммы экологического сбора, но не менее 250 000 рублей.
Неуплата экологического сбора в срок — трёхкратный размер неуплаченной суммы, но не менее 500 000 рублей.
Для импортёров существенно, что данные о ввезённой продукции у контролирующих органов уже есть. Занижение массы в отчёте — не риск обнаружения при проверке, а гарантированное расхождение при сопоставлении.
Самая частая ошибка компаний, впервые попавших под РОП по текстилю, — попытка закрыть одним расчётом и изделия, и упаковку, в которой они поставлены. Это два разных потока с разными нормативами и разными строками отчётности.
Норматив по текстилю и обуви в 2026 году — 30%. Норматив по упаковке — 75%, а с 2027 года — 100%. Динамика и способы закрытия обязательства по упаковке разобраны в материале про норматив утилизации упаковки.
Вторая типичная сложность — определить, на ком лежит обязанность. При контрактном производстве, работе на давальческом сырье и поставках под собственной торговой маркой ответ не очевиден и определяется тем, кто выпускает товар в обращение. Ситуации разобраны в материале про разделение ответственности в РОП.
Если по итогам расчёта выбран путь уплаты сбора, порядок расчёта и подачи отчётности собран в материале про экологический сбор. Утилизатора по группам текстиля проверяют по реестру утилизаторов — записей по этим позициям заметно меньше, чем по упаковке.
Норматив считается от массы продукции, а не от количества единиц и не от стоимости. Для текстиля и обуви это отдельная сложность: учёт в отрасли ведётся в штуках, парах и артикулах.
Для импортёра основной источник — таможенные декларации. В них есть вес брутто и нетто, но нужна масса самих изделий без упаковки. Разность выводится по товаросопроводительным документам и спецификациям поставщика; для однородных партий достаточно среднего веса артикула, подтверждённого контрольным взвешиванием.
Для производителя основа — нормы расхода материалов и данные производственного учёта. Масса готового изделия выводится из массы сырья за вычетом технологических отходов, и этот расчёт полезно сверять с фактическими отгрузками.
Отдельно стоит зафиксировать методику. Расчёт массы должен быть описан и воспроизводим: при сверке с данными таможни объяснять расхождение придётся не общими словами, а конкретным алгоритмом пересчёта.
Норматив утилизации текстиля и обуви в 2026 году — 30% от массы выпущенной или ввезённой продукции. Обязанность лежит на производителях и импортёрах, упаковка считается отдельно по своим нормативам. Из-за ограниченного числа утилизаторов по этим группам поиск контрагента стоит начинать в третьем квартале, а не в декабре: акты утилизации должны быть датированы отчётным годом, и отложить их получение на следующий год невозможно.
Если нужно определить, подпадает ли ассортимент под норматив, рассчитать обязательство и подготовить отчётность, специалисты «Эко-Тева» проведут эту работу.
 СЗЗ в 2026 году: ориентировочные зоны больше не де…
 Законодательные требования к инвентаризации выброс…
 Обращение с отходами на уровне гос. регулирования
 Экологические нововведения 2023
 Форма 2-ТП (отходы): кто сдаёт и с чем сверяют дан…
 Декларация НВОС: изменения 2023 года и действующие…
 Коэффициенты платы за НВОС: когда включаются 25 и …
 ©EcoTeva, 2026.


